Coût d’emménagement en coworking à Montréal
Calculez la première facture, les dépôts, les taxes et les débours d’un coworking à Montréal avant de signer.
Calculez la première facture, les dépôts, les taxes et les débours d’un coworking à Montréal avant de signer.
Le prix mensuel affiché n’est qu’une ligne du budget d’emménagement. Pour connaître la somme réellement nécessaire, il faut ajouter les frais de mise en service, les taxes applicables, les dépôts remboursables, l’assurance exigée, l’équipement manquant, le transport et tout paiement effectué avant le premier jour. Il faut ensuite séparer cette sortie de trésorerie initiale du coût économique: un dépôt rendu à la fin immobilise de l’argent, mais ne devient une dépense que s’il est retenu; un paiement annuel avance douze mois de trésorerie, même s’il réduit le coût par mois; une chaise achetée demeure un actif utilisable après le départ. La bonne comparaison ne met donc pas simplement deux tarifs mensuels côte à côte. Elle reconstruit, pour chaque option, la facture de départ, les coûts sur la durée prévue, les sommes récupérables et le scénario de sortie.
Au Québec, la TPS est de 5 % et la TVQ de 9,975 %, soit 14,975 % lorsqu’elles s’appliquent toutes les deux à une fourniture taxable [1]. La location commerciale est généralement une fourniture taxable, mais cela ne signifie pas que chaque ligne d’une facture suit le même traitement [2]. Un véritable dépôt de garantie n’est normalement pas taxé au moment de son versement, contrairement à un acompte ou à un dépôt ensuite appliqué au prix [3]. Les primes d’assurance suivent encore un autre régime. Il faut donc demander un devis détaillé et laisser la facture réelle, ainsi que l’avis du comptable au besoin, déterminer le traitement final.
Un emménagement commence avant l’arrivée et se termine après le retour des clés. Entre les deux se trouvent des dates de facturation, une période d’utilisation et un préavis. Une feuille de calcul utile comporte au moins quatre colonnes: la date, la nature du poste, la somme payée et la partie éventuellement récupérable. Cette structure évite trois confusions fréquentes.
La première consiste à appeler «coût» toute somme payée. Le premier mois, des frais de mise en service et un dépôt de porte-clés peuvent tous sortir du compte bancaire la même journée, mais ils ne jouent pas le même rôle. Le premier mois achète une période d’accès. Les frais de mise en service rémunèrent une opération ponctuelle et sont normalement non remboursables. Le dépôt garantit le retour d’un objet ou l’exécution d’une obligation et pourrait revenir plus tard. Inscrivez donc le dépôt dans les besoins de fonds de roulement et dans les sommes à réclamer au départ, sans le confondre avec une charge définitive.
La deuxième confusion consiste à répartir un paiement d’avance sans montrer l’effort de trésorerie. Une année prépayée peut offrir un meilleur coût mensuel, mais elle exige immédiatement plusieurs milliers de dollars. Pour une jeune entreprise, conserver cette liquidité peut valoir plus que le rabais. Présentez toujours deux résultats: le total payé à la signature et le coût mensuel équivalent sur la période.
La troisième consiste à multiplier le tarif mensuel par le nombre de mois sans lire les règles de sortie. Une formule mensuelle assortie d’un préavis de 30 jours peut encore produire un mois facturé après la décision de partir. Une entente prévoyant un engagement de douze mois reste une exposition contractuelle même si les paiements sont mensuels. En cas de litige important, faites vérifier par un avocat la qualification de l’entente, les droits de résiliation applicables et l’opposabilité des clauses avant de considérer tous les versements restants comme une dette certaine. À l’inverse, payer douze mois d’avance ne prouve pas à lui seul que les modalités de résiliation, de renouvellement et de remboursement sont identiques à celles d’un bail annuel. Durée contractuelle, calendrier de paiement et rabais sont trois variables distinctes.
Utilisez cette équation de travail:
Trésorerie initiale = frais récurrents payés d’avance + frais non remboursables + dépôts et garanties + achats et débours + taxes exigibles au paiement.
Puis calculez séparément:
Coût économique sur la période = frais consommés + frais non remboursables + achats consommés ou amortis + dépôts retenus + coûts de sortie, moins crédits et remboursements réellement reçus.
Ces formules ne remplacent pas la comptabilité. Elles forcent simplement chaque ligne à révéler sa nature.
Le vocabulaire varie d’un opérateur à l’autre. Un «frais d’adhésion», un «frais d’ouverture», un «mois de mise en service» ou un «dépôt» peut désigner des choses différentes. Ne classez jamais une somme d’après son nom seulement. Demandez ce qu’elle paie, si elle est remboursable, quand elle devient exigible et ce qui arrive à la fin.
| Catégorie | Question décisive | Traitement dans le budget |
|---|---|---|
| Frais récurrent | Quelle période d’accès cette somme achète-t-elle? | Charge de la période, même si elle est prépayée |
| Frais de mise en service | Quelle opération unique couvre-t-il? | Débours non remboursable, sauf clause contraire |
| Dépôt remboursable | Quelles conditions précises déclenchent son remboursement ou sa retenue? | Trésorerie immobilisée, puis remboursement ou coût de sortie |
| Acompte | Est-il appliqué au prix final? | Paiement anticipé d’une charge, avec traitement fiscal à confirmer |
| Équipement | Qui en reste propriétaire? | Achat, location ou service, selon la facture |
| Assurance | Quelle garantie et quelle période sont achetées? | Prime distincte, non assimilée au loyer |
| Option d’usage | Est-elle incluse, tarifée à l’usage ou offerte sous réserve de disponibilité? | Coût variable à modéliser avec l’usage réel |
| Pénalité ou retenue | Quel événement la déclenche? | Scénario de risque, pas coût certain |
Exigez une réponse écrite pour chaque ligne. BDC recommande précisément de comprendre l’ensemble des coûts d’un espace commercial, y compris les frais accessoires [22]. Un devis utile indique aussi le produit exact, le nombre d’utilisateurs, la date de début, la durée, le préavis, les taxes, les inclusions, les dépôts et la date d’expiration du prix. Une phrase comme «tout est inclus» ne suffit pas.
Utilisez la liste des coûts d’occupation cachés pour vérifier les postes récurrents qui restent hors du tarif principal.
Vérifiez l’unité du tarif. Est-ce par personne, par poste, par bureau, par entreprise ou par jour? Un poste attitré peut coûter plus qu’un poste partagé parce qu’il réserve une place précise. Un bureau privé peut inclure plusieurs personnes, mais imposer un nombre maximal d’accès. Une salle peut être comprise pour les membres, offerte selon la disponibilité, ou facturée à l’heure. Le mot «mensuel» ne dit pas si le mois est civil, calculé depuis la date d’entrée, renouvelé automatiquement ou facturé au prorata.
Traitez ces frais comme non remboursables jusqu’à preuve du contraire. Demandez s’ils s’appliquent par contrat, par bureau, par personne ou par accès. Demandez aussi s’ils reviennent lors d’un changement de forfait, d’un agrandissement, d’une réactivation ou d’un transfert vers une autre unité. Si l’opérateur facture l’équivalent d’un mois de service, un séjour d’un seul mois peut coûter deux mois avant taxes. Cette réalité ne rend pas l’offre mauvaise, mais elle change entièrement la comparaison avec un laissez-passer ou une location plus longue.
Un dépôt pour porte-clés, clé ou télécommande doit être distingué d’un dépôt couvrant les dommages ou les obligations du contrat. Pour chaque dépôt, notez le montant, l’objet garanti, la preuve de remise, le délai de remboursement et les retenues permises. Photographiez le matériel et faites inscrire son numéro au reçu. Au départ, demandez un accusé de réception daté plutôt que de déposer une carte sur un comptoir sans trace.
Un dépôt remboursable augmente le fonds de roulement requis. Il peut aussi créer un risque de crédit: vous dépendez de la capacité et de la volonté du cocontractant à vous rembourser. N’anticipez donc pas ce remboursement pour payer la prochaine installation tant qu’il n’est pas reçu.
Le coworking peut prendre la forme d’une adhésion, d’une licence d’utilisation, d’une convention de services, d’un bail ou d’un montage hybride. Le titre du document n’est pas une analyse juridique. Le Code civil du Québec définit le contrat comme un accord de volontés par lequel une ou plusieurs personnes s’obligent envers une ou plusieurs autres à exécuter une prestation [13]. Faites examiner une entente importante lorsque l’accès aux locaux est essentiel aux activités, lorsqu’une garantie personnelle est demandée ou lorsque les clauses de défaut, d’indemnisation ou de sortie sont difficiles à chiffrer.
Ne transposez pas automatiquement les protections du logement. Le Tribunal administratif du logement exerce une compétence en matière de bail résidentiel [17]. Un bureau utilisé pour l’entreprise ne devient pas un logement parce qu’il est loué au mois. De même, la Loi sur la protection du consommateur définit le consommateur comme une personne physique, sauf le commerçant qui acquiert un bien ou un service pour les fins de son commerce [14]. La situation d’un travailleur autonome qui signe personnellement doit être examinée selon la partie contractante et l’objet de l’achat: ni la signature personnelle ni le statut de travailleur autonome ne règlent seuls la question.
Une entente verbale peut parfois suffire à former un contrat, selon l’Office de la protection du consommateur [15]. Pour un espace de travail, l’écrit reste indispensable en pratique: il fixe le produit, le prix, les heures, le préavis, les autorisations et la preuve du dépôt. Il n’existe pas non plus un droit universel de changer d’idée sans frais pour n’importe quel contrat. Les droits d’annulation dépendent du type d’entente et des circonstances [16]. Lisez la clause avant de payer.
Appliquer mécaniquement 14,975 % à chaque débours produit un mauvais budget. Revenu Québec indique que la TPS et la TVQ se calculent aux taux de 5 % et de 9,975 % sur les fournitures auxquelles elles s’appliquent [1]. La location d’un local commercial est généralement taxable [2]. Un service de coworking peut toutefois regrouper plusieurs éléments. Demandez une facture qui identifie la contrepartie et les taxes facturées.
Le véritable dépôt de garantie reçoit un traitement particulier. Revenu Québec précise qu’il n’est pas taxé au versement, mais que les taxes s’appliquent s’il est imputé au paiement d’une partie du prix. Si le client renonce à un achat et que le fournisseur conserve le dépôt, les taxes applicables sont considérées comme incluses dans ce dépôt. Cette règle précise ne détermine pas le traitement de toute retenue pour dommages [3]. Cette règle explique pourquoi il faut éviter de nommer «dépôt» un dernier mois prépayé. Demandez sur la facture si la somme reste remboursable ou si elle est immédiatement imputée au service.
Une entreprise inscrite peut, sous conditions, demander des crédits de taxe sur les intrants pour la TPS et des remboursements de taxe sur les intrants pour la TVQ sur les acquisitions utilisées dans ses activités commerciales taxables [4] [5]. Cela ne rend pas les taxes invisibles le jour du paiement. Elles sortent généralement du compte avant d’être récupérées dans une déclaration ultérieure. Affichez donc les deux vues:
| Vue | Ce qu’elle montre |
|---|---|
| Trésorerie au paiement | Montant facturé, taxes comprises |
| Coût net fiscal estimé | Montant après CTI et RTI admissibles, seulement si l’entreprise est inscrite, la dépense est admissible et les pièces sont conservées |
L’inscription obligatoire dépend notamment du total mondial des fournitures taxables et de celles des associés: le seuil général de 30 000 $ est évalué dans un trimestre civil donné ou sur l’ensemble des quatre trimestres civils précédents. Des exceptions existent, notamment pour les organismes de services publics; l’inscription volontaire peut être possible dans d’autres cas [6]. Ne réduisez pas le coût d’un devis par les CTI et RTI sans connaître le statut de l’entreprise, l’usage commercial et les restrictions applicables.
Les dépenses de loyer d’un bien utilisé pour gagner un revenu d’entreprise peuvent être déductibles selon les règles fiscales, tandis qu’un achat d’équipement peut être une immobilisation plutôt qu’une dépense courante [7]. Cette distinction fiscale ne change pas la somme payée. Gardez le budget de trésorerie séparé du traitement fiscal, puis faites valider les cas importants.
Les renseignements nécessaires pour demander un CTI varient selon le montant total de la vente. Conservez le nom et le numéro d’inscription du fournisseur, la date, la description, les coordonnées de l’acheteur, les modalités de paiement et les renseignements fiscaux requis [4]. Conservez aussi le contrat, les factures, les preuves de paiement et les notes de remboursement. L’Agence du revenu du Canada expose une règle générale de conservation des registres pendant six ans à partir de la fin de la dernière année d’imposition visée [9]. Votre situation peut exiger davantage. Un dossier propre facilite aussi la récupération d’un dépôt plusieurs mois plus tard.
L’assurance n’est ni un dépôt ni un service de coworking. C’est un contrat distinct avec un assureur, parfois exigé avant la remise des accès. Commencez par demander à l’opérateur le libellé exact de l’exigence: type de garantie, limite minimale, assuré additionnel s’il y a lieu, adresse du risque et date du certificat. Transmettez ensuite ce libellé à un courtier ou à un agent. La Chambre de l’assurance de dommages renvoie au registre de l’Autorité des marchés financiers pour vérifier si la personne ou l’entreprise est autorisée à exercer l’activité proposée [25].
La responsabilité civile des entreprises peut notamment couvrir, selon le contrat, les dommages causés à un local loué par l’entreprise [23]. Cela ne permet pas de conclure qu’une police donnée couvre tout dommage, tout bien ou toute activité. L’équipement, les biens transportés, les pertes d’exploitation, la cyberassurance et les activités professionnelles posent des questions distinctes. L’assurance erreurs et omissions vise les poursuites liées à des pertes économiques découlant d’un défaut de performance [24]. Elle peut être pertinente pour certains services professionnels sans constituer une exigence universelle du coworking.
Ne taxez pas la prime comme le loyer dans votre modèle. En date d’octobre 2026, Revenu Québec indique que ni la TPS ni la TVQ ne s’appliquent aux primes d’assurance et décrit plutôt une taxe sur les primes d’assurance, généralement de 9 %, avec des exceptions [8]. Le devis de l’assureur gouverne le montant. Une réforme future ou une catégorie particulière peut changer le résultat.
Pour la trésorerie, notez la prime exigible, le mode de paiement, les frais de financement, la franchise et la portion de période inutilisée qui pourrait être remboursée lors d’une résiliation. Ne promettez pas un remboursement. Demandez-le. Si une police annuelle sert à plusieurs lieux, ne chargez pas automatiquement son prix complet au seul emménagement. Mesurez plutôt la prime additionnelle ou le coût affecté selon la méthode de l’entreprise.
«Meublé» doit devenir une liste. Demandez le nombre de bureaux, de sièges, d’écrans, de prises et de rangements, puis vérifiez leur état. Un poste attitré ne promet pas nécessairement un écran. Un bureau privé meublé ne promet pas que les chaises conviennent à chaque personne. Un câble HDMI dans une salle ne garantit pas un système de vidéoconférence. Les achats les plus fréquents sont parfois modestes, mais ils peuvent décider si l’équipe est productive le premier matin.
Créez un tableau par personne avec ordinateur, alimentation, écran, clavier, souris, casque, adaptateurs, support, protection électrique et rangement. Marquez chaque article comme inclus, apporté, acheté ou inutile. Ajoutez une colonne propriétaire. Un écran acheté par l’entreprise reste un actif à récupérer au départ; un écran fourni avec le bureau doit demeurer sur place. Étiquetez sans endommager le mobilier.
La CNESST conseille notamment d’ajuster l’écran pour que le haut soit au niveau des yeux et qu’il soit placé à environ 70 cm [32]. Ce repère ne dispense pas d’adapter le poste à la personne, à la tâche et à l’équipement. Avant d’acheter, essayez la surface avec l’ordinateur réel. Vérifiez les reflets, le dégagement des jambes, la stabilité, la hauteur du siège et l’espace nécessaire à un deuxième écran.
Pour cet essai, suivez le test d’équipement avec plusieurs écrans et la méthode d’installation ergonomique avec la personne et le matériel qui utiliseront réellement le poste.
Le Wi-Fi inclus évite une installation de télécommunications, mais il ne transfère pas la responsabilité de protéger les données. Le Centre canadien pour la cybersécurité conseille d’éviter l’envoi d’information sensible sur un réseau sans fil public [26]. Il recommande aussi de vérifier le bon réseau et d’utiliser des communications chiffrées [29]. Confirmez le nom du réseau auprès de l’opérateur plutôt que de choisir un nom ressemblant dans la liste.
Pour un budget réaliste, demandez si l’entreprise doit ajouter un réseau privé virtuel, une clé de sécurité, un routeur cellulaire de secours ou un forfait de données. Le Centre canadien recommande l’authentification multifacteur comme mécanisme robuste [27] et préconise sauvegarde et chiffrement des données pour les petites et moyennes entreprises [28]. Ces contrôles suivent l’entreprise dans tous ses lieux, mais un déménagement est le bon moment pour vérifier qu’ils existent.
Au Québec, une entreprise doit établir et appliquer des politiques et pratiques de gouvernance pour protéger les renseignements personnels [30]. Elle doit aussi tenir un registre de tous les incidents de confidentialité impliquant de tels renseignements [31]. Évaluez donc les écrans visibles, le papier, les appels, les visiteurs et la destruction des documents. Si le travail exige une confidentialité forte, le coût pertinent n’est pas celui du poste le moins cher. C’est celui du produit qui satisfait l’exigence sans contournement quotidien.
L’accès à un lieu et le droit d’y utiliser une adresse sont deux produits qu’il faut confirmer séparément. Si l’adresse d’entreprise fait partie de l’entente, demandez le format exact, les types de courrier acceptés, la procédure de notification, les personnes autorisées et ce qui arrive après la résiliation. Une adresse civique n’est pas automatiquement un siège, un domicile élu ou une adresse postale convenable pour chaque organisme. Notre guide sur l’adresse d’entreprise, le siège et le domicile élu au Québec explique ces rôles sans les confondre.
Un changement d’adresse entraîne du travail et parfois un chevauchement. Le Registraire des entreprises exige généralement une déclaration de mise à jour courante dans les 30 jours suivant le changement d’une information déclarée [10]. L’Agence du revenu du Canada demande d’être avisée le plus tôt possible d’un changement d’adresse et distingue notamment les coordonnées physiques et postales. L’adresse physique doit être celle où se déroulent réellement les activités quotidiennes; une adresse utilisée seulement pour le courrier ne suffit pas pour ce champ [11]. Revenu Québec offre également son propre service de changement d’adresse [12]. Modifier une fiche au Registraire ne met donc pas automatiquement à jour tous les systèmes.
Ajoutez au budget le temps consacré aux autorités, banques, assureurs, fournisseurs, clients, factures, cartes professionnelles et plateformes. Prévoyez le courrier qui arrivera à l’ancienne adresse. Certaines formes de réexpédition ne conviennent pas aux adresses partagées ou aux boîtes privées. Pour préparer une sortie propre, consultez le guide sur l’annulation d’un coworking et le changement d’adresse plutôt que de présumer qu’une réexpédition réglera tout.
Un abonnement moins cher peut coûter davantage si chaque présence exige un stationnement coûteux, un trajet plus long ou du matériel transporté. Calculez le débours et le temps pour une semaine représentative, puis multipliez selon la fréquence réelle. Faites aussi un scénario d’hiver et un scénario où deux personnes viennent le même jour.
| Poste de déplacement | Méthode de calcul |
|---|---|
| Transport collectif | Titres nécessaires selon les zones et la fréquence |
| Stationnement | Tarif par visite ou mensuel, plus jours de débordement |
| Vélo | Abonnement, entretien, antivol et solution hivernale |
| Automobile | Stationnement, carburant, recharge et péages applicables |
| Temps | Minutes porte à porte multipliées par les jours de présence |
| Matériel | Sac, adaptateurs et temps d’installation à chaque visite |
L’Autorité régionale de transport métropolitain publie une grille selon les zones, dont la zone A pour l’agglomération de Montréal [34]. Choisissez les titres pour l’ensemble du trajet entre le point de départ et la destination: un titre limité à la zone A ne suffit pas si vous traversez une autre zone tarifaire. Utilisez le tarif courant au moment de décider plutôt qu’un montant copié dans un article. Pour Griffintown, le guide du stationnement pour les travailleurs de bureau aide à vérifier les options sans promettre une place.
Louer un poste ne signifie pas que chaque membre doit automatiquement obtenir un permis d’occupation. La Ville de Montréal explique toutefois que le permis délivré pour une activité commerciale, industrielle ou professionnelle est rattaché à la fois à l’établissement et à son exploitant [33]. Une activité recevant du public, stockant des produits, installant une enseigne ou réalisant des travaux peut soulever des questions différentes d’un travail administratif ordinaire. Décrivez l’activité exacte à l’arrondissement ou au professionnel compétent au lieu de déduire la réponse de l’existence du coworking.
Les visiteurs peuvent aussi déclencher des coûts. Demandez où ils attendent, qui les accueille, s’ils peuvent entrer dans l’aire de coworking et si une salle doit être réservée. Mesurez la fréquence réelle. Une salle incluse mais offerte uniquement selon la disponibilité n’est pas une capacité garantie pour une réunion client critique.
Les exemples suivants ne sont ni des prix du marché ni des devis d’un opérateur. Ils servent à montrer la méthode commune aux versions française et anglaise du guide. Nous supposons que le tarif récurrent, les frais de mise en service et l’équipement acheté sont taxables à 14,975 %. Nous traitons les dépôts comme de véritables garanties non taxées au versement. La facture réelle gouverne toujours.
Hypothèses (frais de mise en service illustratifs; le paiement en ligne d'un poste flexible chez 2727 n'en comporte pas): tarif mensuel R de 350 $, frais de mise en service non remboursables F de 350 $, dépôt remboursable D de 75 $ et équipement optionnel de 240 $.
| Ligne | Avant taxes | Taxes supposées | Sortie de trésorerie |
|---|---|---|---|
| Premier mois et mise en service | 700,00 $ | 104,83 $ | 804,83 $ |
| Dépôt | 75,00 $ | 0,00 $ | 75,00 $ |
| Équipement | 240,00 $ | 35,94 $ | 275,94 $ |
| Total initial | 1 015,00 $ | 140,77 $ | 1 155,77 $ |
Si le dépôt est rendu, il ne constitue pas un coût économique final. L’équipement demeure à l’entreprise et ne doit pas être traité comme disparu à la fin du premier mois. Sans tenir compte des CTI et RTI, de l’amortissement ou de la valeur résiduelle, la sortie initiale est de 1 155,77 $. Le coût des services du premier mois est de 804,83 $ taxes comprises. Le reste correspond au dépôt et à l’équipement.
Hypothèses: tarif mensuel R de 900 $, frais de mise en service F de 900 $, dépôt remboursable D de 150 $ et équipement optionnel de 600 $.
| Ligne | Avant taxes | Taxes supposées | Sortie de trésorerie |
|---|---|---|---|
| Premier mois et mise en service | 1 800,00 $ | 269,55 $ | 2 069,55 $ |
| Dépôt | 150,00 $ | 0,00 $ | 150,00 $ |
| Équipement | 600,00 $ | 89,85 $ | 689,85 $ |
| Total initial | 2 550,00 $ | 359,40 $ | 2 909,40 $ |
La différence entre les scénarios ne vient pas seulement du tarif. L’équipe immobilise davantage de trésorerie, achète davantage d’équipement et pourrait devoir produire une preuve d’assurance. La prime n’est pas incluse parce qu’un montant inventé donnerait une fausse précision.
Pour comparer des durées, conservons les mêmes hypothèses et supposons qu’aucun frais récurrent supplémentaire ne s’ajoute. Les totaux de trésorerie ci-dessous incluent les taxes selon nos hypothèses. Le dépôt figure dans la trésorerie versée. L’équipement reste inclus, sans estimation de valeur résiduelle. Le coût mensuel équivalent porte seulement sur le tarif et les frais de mise en service, avant taxes, afin de ne pas mélanger dépôt et équipement au prix du service.
| Scénario | Durée | Trésorerie cumulative | Tarif + mise en service par mois, avant taxes |
|---|---|---|---|
| A, poste partagé | 1 mois | 1 155,77 $ | 700,00 $ |
| A, poste partagé | 3 mois | 1 960,59 $ | 466,67 $ |
| A, poste partagé | 12 mois | 5 582,28 $ | 379,17 $ |
| B, bureau privé | 1 mois | 2 909,40 $ | 1 800,00 $ |
| B, bureau privé | 3 mois | 4 978,96 $ | 1 200,00 $ |
| B, bureau privé | 12 mois | 14 291,98 $ | 975,00 $ |
Sur un mois, les frais de mise en service pèsent autant que le tarif récurrent dans les deux exemples. Sur douze mois, leur poids relatif diminue. Voilà pourquoi une offre mensuelle peut rester flexible tout en étant peu économique pour un séjour très court.
Ajoutez ensuite les taxes selon chaque ligne réelle et le calendrier de paiement. Si les douze mois sont prépayés, la trésorerie sort au départ. S’ils sont facturés mensuellement dans le cadre d’un engagement de douze mois, la dépense totale peut être semblable, mais l’effort initial diffère. Si un rabais annuel existe, calculez sa valeur après avoir vérifié les conditions de remboursement, de résiliation et de renouvellement.
La facture initiale de service regroupe le premier mois et la mise en service, puis arrondit séparément la TPS et la TVQ aux cents. L’équipement fait l’objet d’une facture distincte. Chaque facture mensuelle suivante du scénario A comprend 17,50 $ de TPS et 34,91 $ de TVQ, soit 402,41 $ au total. Celle du scénario B comprend 45,00 $ de TPS et 89,78 $ de TVQ, soit 1 034,78 $. Les totaux cumulatifs additionnent ces factures arrondies, plutôt que de taxer tout l’horizon comme une vente unique. Un autre regroupement de factures peut changer l’arrondi; vérifiez les documents réels.
Un paiement par carte ou par prélèvement préautorisé simplifie l’administration, mais il faut conserver l’autorisation, les avis et les factures. Pour un débit préautorisé, vérifiez le montant ou la méthode de calcul, la fréquence, la date, le compte utilisé et le moyen de révoquer l’autorisation. Utilisez un compte dont le solde et les alertes sont suivis. N’attendez pas une insuffisance de fonds pour découvrir les frais applicables.
L’Agence de la consommation en matière financière du Canada explique que l’annulation de l’autorisation de débit n’annule pas le contrat avec le fournisseur [18]. Paiements Canada distingue les débits préautorisés d’entreprise, notamment pour des fournitures ou un bail [19], et rappelle aux entreprises que leurs obligations contractuelles demeurent distinctes du mécanisme de paiement [20]. Révoquer un prélèvement ne remplace donc pas le préavis prévu à l’entente.
Les recours pour un débit contesté sont encadrés et dépendent du type de prélèvement et du motif. La règle H1 de Paiements Canada prévoit jusqu’à dix jours ouvrables après le débit pour certaines demandes liées à un accord de DPA d’entreprise existant, notamment un montant erroné, une autorisation révoquée ou un avis manquant. L’absence d’accord de DPA relève d’un délai distinct de 90 jours civils, y compris pour un DPA d’entreprise [21]. Ne transformez pas ce mécanisme en droit général de résilier un espace. Signalez rapidement une erreur à l’institution financière et au fournisseur, puis documentez le montant, la date et l’autorisation.
Adoptez quatre contrôles simples: une personne approuve le contrat, une autre vérifie la première facture si l’équipe le permet, chaque prélèvement est rapproché de la facture et tout changement de prix exige un document. Pour une très petite entreprise, la séparation parfaite des tâches est impossible. Une alerte bancaire et une revue mensuelle indépendante réduisent tout de même les erreurs.
La liste d’emménagement dans un bureau meublé détaille la passation du contrat, des autorisations, de l’inventaire, des accès, du réseau, de la confidentialité et de l’état des lieux.
Un emménagement réussi se vérifie par des preuves, pas par une promesse que «tout sera prêt». Trois à cinq jours avant l’arrivée, obtenez l’entente signée, la facture, la confirmation du paiement, la date et l’heure d’accès, les noms autorisés, la méthode d’entrée, le réseau, l’inventaire et le contact en cas de problème. Si une assurance est exigée, transmettez le certificat avant l’échéance convenue.
Le premier jour, testez chaque accès, photographiez l’état du mobilier sans capter les renseignements ou les personnes d’autrui, vérifiez l’inventaire, connectez les appareils selon la politique informatique et signalez immédiatement les écarts. Ne présumez pas qu’un défaut ancien sera reconnu au départ si aucun état initial n’existe.
Pendant l’entente, archivez les factures et les avis dans un dossier partagé. Tenez une liste des accès remis et des biens apportés. Ajoutez au calendrier la date limite du préavis, pas seulement la date souhaitée de départ. Une alerte placée quelques jours avant permet d’obtenir les instructions écrites.
Au départ, retirez les données et les appareils, rendez chaque clé, porte-clés et télécommande contre reçu, photographiez l’état final, confirmez la fin des paiements, réclamez les dépôts et documentez la nouvelle adresse. Demandez une date de remboursement plutôt qu’un vague «plus tard». Continuez à rapprocher le compte jusqu’à la réception.
La méthode suivante suffit pour éliminer la plupart des surprises avant une visite ou une signature.
Une inconnue doit rester marquée «à confirmer», jamais zéro. Le même principe vaut pour une inclusion offerte sous réserve de disponibilité. Si une salle est indispensable chaque mardi, son coût de remplacement doit apparaître dans le scénario où elle est indisponible.
Une feuille de calcul unique peut comparer les options, mais chaque produit crée ses propres postes de coût. Il faut donc partir de la journée de travail réelle plutôt que du nom commercial du forfait.
Le laissez-passer demande peu de trésorerie et évite souvent des frais initiaux importants. Il devient toutefois coûteux lorsque les visites se répètent. Multipliez le prix toutes taxes comprises par le nombre de jours prévu, puis ajoutez transport, repas, réservation de salle et temps d’installation. Un mois de vingt jours ouvrables n’est pas nécessairement le bon dénominateur. Utilisez le calendrier réel: jours chez les clients, télétravail, vacances et semaines de déplacement.
Le seuil de bascule vers un abonnement se calcule simplement. Divisez le coût mensuel complet, y compris les frais de mise en service répartis sur la durée prévue, par le coût complet d’une journée. Si l’abonnement coûte 500 $ par mois et le jour 50 $, le seuil facial est dix jours. Mais si l’abonnement exige 500 $ de mise en service et que vous ne restez qu’un mois, son coût facial devient 1 000 $, soit vingt jours. Sur douze mois, les mêmes frais ajoutent seulement 41,67 $ par mois. Cette variation explique pourquoi la durée prévue doit apparaître avant la comparaison.
Le laissez-passer peut aussi servir d’essai payant. Testez le bruit, la lumière, le trajet, les appels et l’équipement. Ne concluez toutefois pas qu’une journée garantit le même poste, la même affluence ou la même salle chaque fois. Notez ce qui dépendait de la chance et ce que le produit garantit réellement.
Le poste partagé convient lorsque la personne peut choisir parmi les places libres et transporter son équipement. Ajoutez au tarif les frais initiaux, la méthode d’accès, un casque, les adaptateurs, un support d’ordinateur et tout rangement externe. Mesurez le temps nécessaire pour installer puis retirer le matériel. Dix minutes à l’arrivée et dix minutes au départ, quinze jours par mois, représentent cinq heures de manipulation. Cette durée ne devient pas automatiquement une perte financière, mais elle mérite une place dans la comparaison avec un poste attitré.
Vérifiez les heures. Un produit accessible seulement les jours ouvrables ne remplace pas un accès requis le soir ou la fin de semaine. Si le travail hors heures est rare, achetez peut-être une solution ponctuelle. S’il est essentiel, éliminez le produit inadéquat plutôt que d’attribuer une valeur fictive à un accès absent.
Un poste attitré réserve une place, mais ne promet pas nécessairement un rangement fermé, un écran ou l’autorisation de laisser des documents sensibles. Demandez ce qui peut rester sur place, qui y a accès et ce qui arrive pendant le nettoyage ou un événement. Le coût différentiel par rapport au poste partagé achète surtout la constance. Pour le valoriser, mesurez le matériel transporté, le temps d’installation et le besoin d’une configuration répétable.
Incluez le scénario de remplacement d’un écran ou d’un accessoire appartenant à l’entreprise. Demandez si le membre peut fixer un bras d’écran, brancher plusieurs appareils ou utiliser un câble réseau. Une dépense évitée n’est réelle que si l’équipement inclus répond au besoin.
Le bureau privé ajoute une porte, une capacité définie et des biens dédiés, mais il peut aussi déclencher une preuve d’assurance, plusieurs accès et davantage de dépôts. Faites un inventaire par personne et un inventaire de la pièce. Demandez si le nettoyage couvre l’intérieur, si l’impression a une limite, si les visiteurs sont admis et si une salle distincte est nécessaire pour les réunions.
Calculez le coût par personne seulement après avoir confirmé la capacité utilisable. Un bureau annoncé pour quatre personnes n’est pas forcément adapté à quatre écrans doubles, aux appels simultanés et au rangement. Inversement, un bureau plus grand peut être rationnel pour la confidentialité même si certains postes restent vides. Documentez la raison au lieu de présenter la capacité inutilisée comme une erreur automatique.
Pour une équipe qui prévoit croître, demandez les règles de changement d’unité. Un transfert sans pénalité peut tout de même modifier le tarif, la date de facturation, les dépôts ou les frais initiaux. La disponibilité future ne peut pas être garantie par une promesse générale. Construisez un plan B si l’équipe dépasserait rapidement la pièce.
Une formule d’adresse exige peu de mobilier, mais elle crée un coût de conformité et de transition. Ajoutez l’identification, les modifications aux registres, le ramassage du courrier, la numérisation, les pages excédentaires et les rencontres occasionnelles. Vérifiez les colis, le courrier exigeant une signature, la durée de garde et la sortie. Une formule plus chère peut coûter moins si elle évite des visites fréquentes, mais seulement si le volume réel justifie le service.
Ne mélangez pas les entreprises. Si chaque personne morale exige son propre forfait, multipliez le prix par le nombre d’entités plutôt que par le nombre de dirigeants. Si une entreprise exploite plusieurs noms, obtenez une confirmation écrite sur les noms autorisés. Les exigences du fournisseur d’adresse ne déterminent pas à elles seules les déclarations requises au Registraire.
Une salle louée à la journée a un budget différent d’un abonnement. Confirmez l’horaire facturé, le temps d’installation, la politique d’annulation, l’équipement, le café, les visiteurs et la restauration. Si la réunion commence à neuf heures et que l’accès débute à neuf heures, aucun temps de préparation n’est implicitement accordé. Prévoyez une arrivée et un test conformes aux règles du lieu.
Pour une réservation critique, inscrivez un coût de repli: une deuxième salle, une connexion cellulaire, des câbles et un responsable technique. Cette contingence n’est pas une prédiction de panne. Elle mesure le prix d’une interruption que l’entreprise juge inacceptable.
Le premier contrôle est l’adéquation. Le produit répond-il aux besoins obligatoires d’accès, de confidentialité, de visiteurs, d’équipement et d’adresse? Une option inadéquate ne devient pas bonne parce qu’elle coûte moins cher.
Le deuxième est la liquidité. Après le paiement initial, l’entreprise conserve-t-elle assez de fonds de roulement pour les opérations, les taxes, la paie et les imprévus? Un rabais annuel peut être mathématiquement avantageux et financièrement imprudent si la trésorerie devient trop serrée.
Le troisième est la sortie. L’entreprise peut-elle donner le préavis, récupérer ses biens, modifier son adresse et absorber un chevauchement? Faites le calcul avec une sortie propre, puis avec un départ un mois plus tard que prévu. Une décision robuste reste acceptable dans les deux scénarios.
Un déménagement ne remplace pas toujours une facture par une autre le même jour. L’ancien abonnement peut rester payable pendant le préavis alors que le nouveau commence déjà. L’entreprise peut aussi maintenir temporairement deux adresses, deux accès ou deux solutions de stationnement pour éviter une interruption. Ce chevauchement est un coût de transition, même s’il ne figure sur aucun devis du nouveau fournisseur.
Construisez une ligne du temps avec quatre dates: le dernier jour d’utilisation souhaité de l’ancien lieu, la date limite pour donner le préavis, la date de début du nouveau contrat et le jour où l’équipe peut réellement travailler au nouveau lieu. Ajoutez ensuite la date du changement d’adresse et celle du remboursement attendu des dépôts. Un contrat qui se termine le 31 octobre et un nouveau service qui commence le 15 octobre produisent dix-sept jours civils de chevauchement, du 15 au 31 octobre inclusivement. Si le dépôt de l’ancien lieu revient en novembre, il ne finance pas l’installation d’octobre.
Prenons un exemple purement hypothétique en octobre 2026. Une entreprise paie 600 $ par mois à l’ancien lieu et doit donner 30 jours de préavis. Elle trouve un nouveau bureau à 900 $ par mois qui commence le 15 octobre. Si elle donne son avis le 10 octobre et que l’ancien contrat court jusqu’au 9 novembre, elle doit budgéter le paiement prévu par l’ancienne entente, le nouveau mois, les frais initiaux et les taxes applicables. Le calcul exact dépend de la facturation au prorata et des clauses. L’erreur serait de budgéter seulement 900 $ parce que le nouveau bureau est le seul lieu qui sera conservé.
Le chevauchement peut être volontaire. Une semaine avec les deux lieux permet de tester les accès, le réseau, les appels et le courrier avant de retirer l’ancienne solution. Comparez le prix de cette marge au coût d’une interruption. Pour une personne seule, une journée de fermeture peut être acceptable. Pour une équipe recevant des clients, la même journée peut interrompre des rendez-vous ou exposer des données. La contingence doit refléter la conséquence réelle.
Ajoutez aussi les frais de sortie de l’ancien lieu: nettoyage convenu, transport, réparation documentée, retrait d’enseigne, stockage temporaire et modification d’adresse. N’imputez pas automatiquement le dépôt à la dernière facture. Tant que le contrat et le fournisseur ne le confirment pas, montrez le dernier paiement et le dépôt comme deux flux séparés.
Lorsqu’un employé, un dirigeant ou un travailleur autonome avance les frais, le fournisseur n’est qu’une partie du processus. L’organisation doit décider qui peut acheter, quel forfait est autorisé, quels justificatifs sont nécessaires et quand la personne sera remboursée. Sans politique, un abonnement raisonnable peut produire un conflit interne parce que la dépense a été engagée avant l’approbation.
Une politique courte devrait distinguer laissez-passer, abonnement mensuel, poste attitré, bureau privé, salle et équipement. Elle fixe un plafond par achat ou par mois, nomme l’approbateur, exige une facture au bon nom et précise le traitement des taxes. Une capture d’écran de carte de crédit prouve un paiement, mais elle ne remplace pas toujours une facture détaillée pour la comptabilité ou les CTI et RTI. Les règles de conservation des registres rendent cette discipline utile longtemps après le remboursement [9].
Précisez aussi qui conserve un bien acheté. Un écran remboursé par l’employeur n’appartient pas nécessairement au membre qui l’a commandé. Inscrivez le numéro de série, le lieu et la procédure de retour. Pour un abonnement personnel utilisé en partie à des fins professionnelles, ne présumez pas que l’employeur remboursera tout ni que la totalité reçoit le même traitement fiscal. Faites approuver la méthode avant le premier paiement.
Le calendrier de remboursement affecte le fonds de roulement individuel. Une personne qui avance un paiement annuel peut porter plusieurs milliers de dollars pendant que l’entreprise traite la demande. Si l’objectif est d’économiser grâce au prépaiement, faites payer directement l’organisation ou confirmez le délai de remboursement. Le rabais ne doit pas être financé involontairement par l’employé.
Un devis est exploitable lorsque chaque quantité, période et condition peut être retracée. Commencez par vérifier l’identité légale du fournisseur, l’adresse du service, la devise, la date, la durée de validité et le nom du client. Comparez ensuite le produit et le nombre d’utilisateurs à la demande. Une soumission pour un poste ne répond pas à une demande de bureau, même si le total ressemble au budget.
Pour chaque ligne, inscrivez six attributs: quantité, prix unitaire, période, caractère obligatoire ou optionnel, traitement fiscal affiché et règle de remboursement. Vérifiez les calculs. Reconstituez le sous-total, les rabais, les taxes et le total. Une promotion doit indiquer sa durée et le prix après promotion. Un crédit doit indiquer la facture ou la période à laquelle il sera appliqué.
Reliez ensuite chaque ligne au contrat. Le devis peut afficher un mois alors que l’entente prévoit un renouvellement automatique. Il peut omettre un dépôt décrit ailleurs. Le contrat peut inclure une salle sans en garantir la disponibilité. Le but n’est pas de trouver une contradiction à tout prix. Il est d’identifier quel document gouverne lorsque les mots diffèrent.
Utilisez un tableau de contrôle:
| Champ | Devis | Contrat | Question si écart |
|---|---|---|---|
| Produit et capacité | Nom et quantité | Droits d’utilisation | Quel espace précis sera fourni? |
| Début et période | Date facturée | Entrée en vigueur | L’accès commence-t-il à la même date? |
| Prix | Sous-total et rabais | Renouvellement | Quel prix suit la période initiale? |
| Frais initiaux | Ligne distincte | Déclencheur | Reviennent-ils après un changement? |
| Dépôt | Montant | Retenues et retour | Quand et comment sera-t-il remboursé? |
| Taxes | Par ligne | Responsabilité fiscale | La facture finale suivra-t-elle ce calcul? |
| Annulation | Crédit indiqué | Préavis et pénalité | Quelle règle gouverne une sortie? |
Demandez une version corrigée plutôt que de conserver une clarification importante dans une conversation téléphonique. Une réponse par courriel peut aider, mais le contrat ou le devis révisé donne une preuve plus directe. Pour un engagement important, faites résoudre l’écart avant le prélèvement.
Un budget sérieux n’exige pas de connaître chaque montant. Il exige de montrer les inconnues et de décider combien l’entreprise accepte de risquer. Classez chaque poste comme confirmé, estimé, plafond contractuel ou inconnu. Ne remplacez pas «inconnu» par zéro.
Calculez un plafond décisionnel:
Plafond autorisé = coûts confirmés + maximum des options nécessaires + réserve approuvée pour les inconnues.
Supposons, uniquement pour illustrer la méthode, que le service et les frais initiaux atteignent 1 800 $ avant taxes, que l’équipement nécessaire ne doit pas dépasser 600 $, qu’un dépôt de 150 $ est prévu et que l’entreprise autorise une réserve de 300 $ pour le déplacement et les accessoires. Le plafond avant traitement fiscal détaillé est de 2 850 $. Si le devis final dépasse ce montant, l’approbateur réexamine la décision au lieu de laisser l’équipe absorber silencieusement l’écart.
La réserve ne doit pas devenir une permission de dépenser. Affectez-la à des risques nommés: adaptateur incompatible, deuxième accès, journée de chevauchement ou transport. À mesure que les devis arrivent, remplacez l’estimation par le montant confirmé et réduisez l’incertitude. Conservez une version datée pour comprendre pourquoi la décision semblait raisonnable au moment de la signature.
Faites trois scénarios. Le scénario de base suppose le déroulement attendu. Le scénario prudent ajoute le chevauchement et retarde le remboursement du dépôt. Le scénario défavorable applique les coûts de sortie permis par l’entente et un mois supplémentaire de service. Si le scénario défavorable met l’entreprise en difficulté, négociez la durée, réduisez l’équipement ou choisissez un produit moins engageant.
Une facture reçue le 20 septembre peut concerner un service commençant le 1er octobre et être prélevée le 25 septembre. Ces trois dates racontent des choses différentes. La date de service indique quand l’avantage est consommé. La date de facture aide à rapprocher le document. La date d’échéance ou de prélèvement détermine la trésorerie.
Tenez un registre simple avec fournisseur, numéro de facture, période de service, date de facture, date d’échéance, date payée, sous-total, taxes, dépôt et statut. Ce registre évite de compter deux fois un mois prépayé et révèle une facture reçue après la fin du service. Il facilite également la comparaison entre paiement annuel et facturation mensuelle.
Pour un dépôt, ajoutez la date à laquelle les conditions de remboursement sont remplies, la date promise et la date reçue. Pour un crédit, notez la facture sur laquelle il apparaît. Un crédit annoncé ne réduit pas la trésorerie tant qu’il n’est pas réellement appliqué.
Le budget ne se termine pas au premier jour. Surveillez les prélèvements dès le début et contestez les erreurs dans le délai applicable, sans attendre la revue à 30 jours. Trente jours après l’arrivée, comparez aussi le devis, le contrat, la facture et le relevé bancaire. Vérifiez que le bon produit, la bonne période, le bon rabais, les taxes et les dépôts ont été enregistrés. Confirmez les services réellement reçus et signalez rapidement les écarts.
Mettez à jour l’inventaire des accès et de l’équipement. Fermez les achats temporaires devenus inutiles. Vérifiez que l’ancien fournisseur ne prélève plus après la date prévue. Confirmez que les changements d’adresse ont été faits auprès de chaque organisme, plutôt que de vous fier à une seule modification.
Le même rapprochement doit être répété après le départ. Dans les 30 jours suivant la remise des accès, vérifiez les derniers frais, la confirmation de résiliation et le statut de chaque dépôt. Conservez les reçus de retour. Si une retenue apparaît, demandez son fondement contractuel et son détail. Ne comptabilisez pas un remboursement comme reçu avant qu’il soit visible au compte.
Ce contrôle clôt le cycle: estimation, approbation, paiement, utilisation, sortie et récupération. Il transforme le prochain déménagement en décision mieux documentée plutôt qu’en nouvelle série de suppositions.
À 2727 Coworking, le poste partagé mensuel est affiché à partir de 350 $ avant taxes en octobre 2026. Le paiement en ligne d’un bureau privé mensuel ajoute des frais de mise en service équivalant à un mois (les postes flexibles et attitrés n’en comportent pas). En supposant que les deux lignes sont taxées à 14,975 %, 350 $ + 350 $ donnent 804,83 $ taxes comprises. Ce calcul précède tout dépôt de porte-clés applicable et toute assurance, et il ne remplace pas le montant final présenté à la réservation.
Le poste attitré est affiché à partir de 400 $ par mois avant taxes en octobre 2026. Le prix de référence d’un bureau privé commence à 700 $ par mois avant taxes en octobre 2026, sans établir la disponibilité actuelle, et les bureaux comptent de une à dix places. Le laissez-passer journalier est affiché à partir de 55 $ avant taxes en octobre 2026.
Les bureaux et postes partagés sont au mois, sans engagement, et peuvent être annulés en tout temps; les postes attitrés comportent une durée minimale de 3 mois. Un séjour d’un mois ou de quelques semaines en bureau est possible, mais les frais de mise en service d’un mois s’appliquent, de sorte qu’un mois coûte deux mois de tarif avant les autres débours. Une entente de douze mois offre 5 % de rabais sur le tarif mensuel. Le paiement annuel d’avance facture dix mois pour douze. Ce sont deux options distinctes à comparer selon l’engagement, la trésorerie et les modalités écrites.
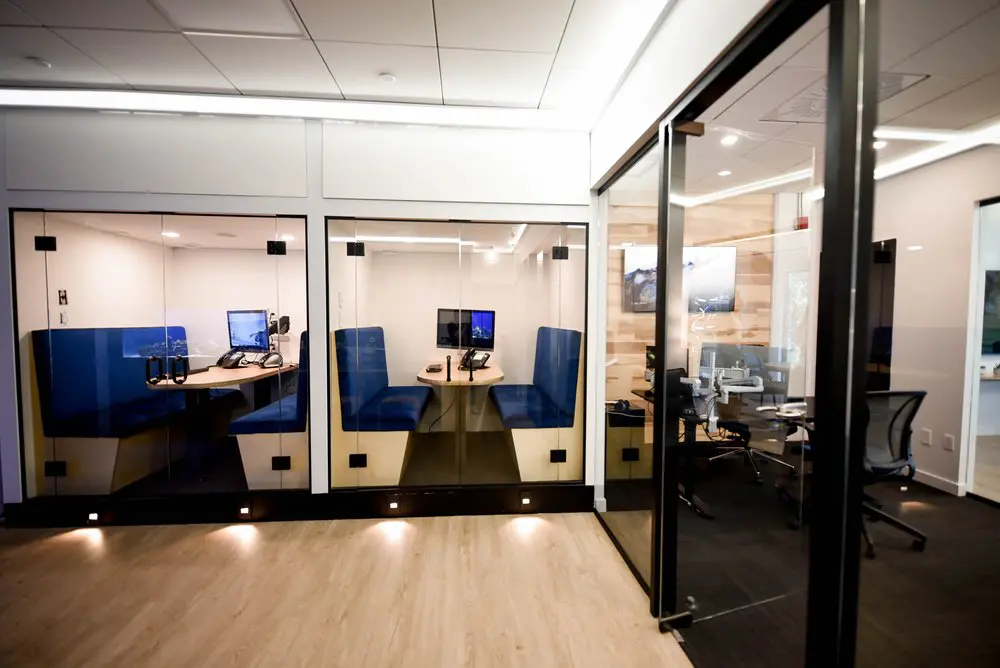
Les membres avec bureau ou poste peuvent réserver gratuitement la salle de conférence, selon la disponibilité. Les bureaux privés comprennent notamment le mobilier, le Wi-Fi, le café, le nettoyage, l’accès à l’imprimante, les cabines téléphoniques et l’utilisation de l’adresse d’entreprise avec réception du courrier selon les règles applicables. Certains postes ont déjà un écran, sans garantie d’écran à chaque place. Les locataires de bureau doivent détenir une assurance responsabilité civile d’au moins 1 000 000 $. Chaque abonnement à un poste couvre une personne; une autre personne doit avoir son propre forfait ou un laissez-passer. Les paiements se font par carte de crédit ou débit préautorisé.
Un dépôt de 75 $ s’applique au porte-clés et un dépôt de 150 $ à une télécommande de garage lorsqu’ils sont remis. Les conditions de remboursement et le traitement fiscal doivent être confirmés dans l’entente et sur la facture. Les prix et l’inventaire peuvent changer. Consultez la réservation en direct pour le montant courant, sans présumer qu’une unité ou une place est disponible.
Additionnez le premier paiement récurrent, les frais de mise en service, les dépôts, les taxes exigibles, l’assurance, l’équipement et le transport. Demandez ensuite une facture détaillée. Un tarif mensuel seul ne permet pas de calculer la trésorerie nécessaire.
Un dépôt garantit habituellement le retour d’un bien ou l’exécution d’une obligation et peut être remboursé. Les frais de mise en service rémunèrent une opération ponctuelle et sont normalement non remboursables. Le contrat et la facture doivent préciser la nature réelle de la somme.
Il immobilise de la trésorerie, mais il ne devient pas nécessairement une dépense définitive. Dans votre budget, montrez-le parmi les sommes versées et parmi les montants à récupérer. S’il est retenu conformément au contrat, la portion retenue devient alors un coût.
Les fournitures commerciales sont généralement taxables et les taux combinés atteignent 14,975 % lorsque TPS et TVQ s’appliquent. Le traitement dépend toutefois de chaque ligne. Fiez-vous à la facture et demandez conseil pour un cas ambigu.
Un véritable dépôt de garantie n’est pas automatiquement taxé au versement. Les taxes s’appliquent s’il constitue une partie du prix. Un dépôt conservé après l’abandon d’un achat comprend les taxes applicables; toute autre retenue doit être examinée selon sa nature. [3]
Une entreprise inscrite qui acquiert le service pour ses activités commerciales taxables peut avoir droit à des CTI et RTI, sous réserve des règles et pièces justificatives. Elle doit tout de même financer les taxes jusqu’à leur récupération. Un comptable peut confirmer l’admissibilité.
Non, il ne faut pas appliquer automatiquement la TPS et la TVQ à une prime. En octobre 2026, les primes suivent le régime distinct de la taxe sur les primes d’assurance, généralement 9 %, avec exceptions. Utilisez le devis de l’assureur.
Pas nécessairement. L’exigence dépend du produit et du contrat. Vérifiez si une preuve d’assurance est exigée avant l’accès. Demandez la limite, les garanties et le libellé requis avant de solliciter un devis d’assurance.
Non. Elles répondent à des risques différents. L’assurance erreurs et omissions vise notamment des pertes économiques liées à une faute professionnelle, tandis que la responsabilité civile peut viser des blessures ou dommages matériels selon la police. Un professionnel autorisé peut définir la combinaison adaptée.
Seulement ce que l’inventaire et le contrat confirment. Vérifiez bureaux, sièges, écrans, rangement, câbles, prises, éclairage et état. Demandez qui est propriétaire de chaque objet et ce qui doit être rendu.
Peut-être. Certains espaces ou certains postes en ont, d’autres non. Vérifiez le poste exact. Si vous achetez un écran, incluez les taxes, les adaptateurs, le transport et sa récupération au départ.
Essayez le poste avec l’équipement réel, puis chiffrez seulement les corrections nécessaires: support, clavier, souris, repose-pieds ou siège. Une photo ne permet pas de vérifier les reflets, la hauteur ou le dégagement.
Pas à lui seul. Confirmez le bon réseau, utilisez des communications chiffrées, l’authentification multifacteur, des appareils à jour et les contrôles de votre entreprise. Un réseau cellulaire de secours ou un VPN peut devenir un débours additionnel selon le risque.
Oui, s’il est nécessaire pour utiliser l’espace. Multipliez le coût par visite par les jours réels et ajoutez les jours où la solution habituelle manque. Comparez ce total au transport collectif et au temps porte à porte.
Non. «Mensuel» décrit souvent la période de facturation, pas l’absence de préavis. Lisez la durée, le renouvellement et le moyen de donner avis. Une décision prise après la date limite peut entraîner un autre mois.
Pas nécessairement. Le premier décrit quand l’argent est payé; le second décrit une obligation contractuelle. Ils peuvent coexister ou suivre des règles différentes. Comparez remboursement, rabais, résiliation et renouvellement.
Additionnez les frais non récurrents une seule fois, puis répartissez-les sur chaque horizon. Affichez aussi la trésorerie au départ. Les frais de mise en service pèsent fortement sur un mois et beaucoup moins sur douze.
Non. Demandez si votre produit l’autorise et selon quelles règles. Vérifiez le format, le courrier accepté, le rôle déclaré au Registraire et la procédure de sortie. Un accès à un poste ne crée pas automatiquement un service d’adresse.
Selon votre situation: Registraire des entreprises, Agence du revenu du Canada, Revenu Québec, banque, assureur, clients, fournisseurs et plateformes. Chaque organisme conserve ses propres dossiers. Tenez une liste et une preuve de chaque mise à jour.
Non. Révoquer l’autorisation de paiement n’annule pas le contrat. Donnez le préavis selon l’entente, obtenez une confirmation de fin et surveillez ensuite le compte pour repérer une erreur.
Avisez rapidement le fournisseur et votre institution financière. Conservez l’autorisation, la facture et le relevé. Les délais et motifs de remboursement diffèrent selon qu’il s’agit d’un DPA personnel ou d’entreprise et selon la nature de l’erreur.
Pas automatiquement. La réponse dépend de l’activité, de l’exploitant, du lieu et de l’arrondissement. Une activité recevant du public, installant une enseigne ou réalisant des travaux mérite une vérification précise auprès de la Ville ou d’un professionnel.
Faites inscrire le numéro du porte-clés, conservez le reçu, respectez le délai de retour et obtenez un accusé daté. Demandez par écrit le délai de remboursement et les motifs de retenue avant de signer.
Après avoir vérifié l’inventaire exact, idéalement lors d’un essai ou d’une visite. Acheter trop tôt crée des doublons et des problèmes de rangement. Gardez les factures et attribuez chaque bien à son propriétaire.
Demandez si l’accès est garanti, réservable ou offert selon la disponibilité, puis mesurez votre besoin réel. Une salle gratuite mais indisponible au moment critique peut imposer une location externe. Chiffrez ce scénario.
Produit, période, nombre d’utilisateurs, frais initiaux, dépôts, taxes, rabais, crédits et date du prochain paiement. Rapprochez chaque ligne du devis et du contrat avant l’échéance de contestation.
Inscrivez la date limite du préavis au calendrier, conservez les preuves de dépôt, inventoriez les accès et documentez l’état initial. Si l’adresse est utilisée, préparez une liste des organismes à aviser. Une bonne sortie commence le jour de l’entrée.
Seulement si l’espace convient pendant la durée, si la trésorerie n’est pas nécessaire ailleurs et si les modalités de sortie sont acceptables. Comparez la valeur du rabais au risque de payer une capacité devenue inutile.
L’ARC indique une règle générale d’au moins six ans à compter de la fin de la dernière année d’imposition visée, sous réserve des exceptions. Gardez ensemble l’entente, les factures, les renseignements fiscaux et les preuves relatives aux dépôts [9].
Ne consacrez pas toute la liquidité à la première facture. Gardez une marge pour taxes, assurance, équipement imprévu, déplacement, remplacement d’accès et chevauchement au départ. Le montant dépend de la volatilité de l’entreprise.
Une facture pro forma ou un devis détaillé lié au produit exact, accompagné du contrat et des règles de remboursement. Une page marketing ou un tarif «à partir de» reste un point de départ.
Le bon budget de coworking n’est pas une estimation vague ajoutant un pourcentage au tarif mensuel. C’est une chronologie vérifiable qui sépare frais consommés, dépôts récupérables, prépaiements, achats durables et taxes. Cette discipline révèle pourquoi deux offres au même prix peuvent exiger des liquidités très différentes et pourquoi une formule mensuelle peut coûter cher sur un mois tout en devenant raisonnable sur douze.
Avant de signer, obtenez un devis détaillé, reliez chaque somme à une clause et testez les besoins qui créent des coûts indirects: équipement, confidentialité, assurance, adresse, salle et déplacement. Le chiffre décisif est alors visible: combien sort du compte, quand, pour quoi, et combien peut réellement revenir.
[1] Calcul des taxes, Revenu Québec
[2] Fournitures taxables, Revenu Québec
[3] Dépôts, Revenu Québec
[4] Crédits de taxe sur les intrants pour la TPS/TVH, Agence du revenu du Canada
[5] Crédit de taxe sur les intrants et remboursement de la taxe sur les intrants, Revenu Québec
[6] Inscription aux fichiers de la TPS et de la TVQ, Revenu Québec
[7] Dépenses d’entreprise, Agence du revenu du Canada
[8] Taxe sur les primes d’assurance, Revenu Québec
[9] Registres d’entreprise, Agence du revenu du Canada
[10] Faire une déclaration de mise à jour courante au registre des entreprises, Gouvernement du Québec
[11] Changement d’adresse d’une entreprise, Agence du revenu du Canada
[12] Tous les services en ligne pour les entreprises, Revenu Québec
[13] Code civil du Québec, LégisQuébec
[14] Loi sur la protection du consommateur, LégisQuébec
[15] Qu’est-ce qu’un contrat, Office de la protection du consommateur
[16] Annulation d’un contrat, Office de la protection du consommateur
[17] Mission et compétences, Tribunal administratif du logement
[18] Débits préautorisés, Agence de la consommation en matière financière du Canada
[19] Paiement par débit préautorisé, Paiements Canada
[20] Débits préautorisés pour les entreprises, Paiements Canada
[21] Règle H1 Débits préautorisés, Paiements Canada
[22] Conseils utiles pour la location d’un espace commercial, BDC
[23] L’assurance des entreprises, Chambre de l’assurance de dommages
[24] Assurance erreurs et omissions, Chambre de l’assurance de dommages
[25] Vérifier le statut d’un professionnel de l’assurance, Chambre de l’assurance de dommages
[26] Conseils de cybersécurité pour le télétravail, Centre canadien pour la cybersécurité
[27] Étapes à suivre pour déployer efficacement l’authentification multifacteur, Centre canadien pour la cybersécurité
[28] Les meilleures mesures pour renforcer la cybersécurité des petites et moyennes entreprises, Centre canadien pour la cybersécurité
[29] La sécurité du Wi-Fi, Centre canadien pour la cybersécurité
[30] Responsabilité des entreprises, Commission d’accès à l’information du Québec
[31] Incidents de confidentialité et mesures de sécurité, Commission d’accès à l’information du Québec
[32] Travail de bureau et ergonomie, CNESST
[33] Obtenir un permis d’occupation pour activité commerciale industrielle ou professionnelle, Ville de Montréal
[34] Grille tarifaire, Autorité régionale de transport métropolitain
En dollars canadiens, avant TPS et TVQ.